Une ressource matérielle conditionne la capacité d’une entreprise à produire, livrer et servir ses clients. Pourtant, les achats d’équipement sont souvent décidés sans relier le coût complet à la charge réelle, aux délais et à la marge.
Un pilotage rigoureux évite deux dérives : l’immobilisation de trésorerie dans des actifs sous-utilisés et les ruptures de capacité qui dégradent le chiffre d’affaires. La bonne décision part toujours du process à exécuter.
En résumé
Une ressource matérielle est un bien physique mobilisé pour réaliser l’activité d’une entreprise : locaux, machines, véhicules, stocks, outils ou informatique. Elle doit être dimensionnée selon la charge, le niveau de service attendu et son coût complet. Son pilotage mesure l’utilisation, la disponibilité, la maintenance et son effet sur la marge.
Identifiez l’option adaptée à votre besoin ↓
Qu’est-ce qu’une ressource matérielle en entreprise ?
Une ressource matérielle désigne tout actif tangible nécessaire au fonctionnement d’un process. Elle peut être détenue, louée ou mise à disposition par un partenaire, mais elle reste un moyen de production ou d’exploitation à sécuriser.
Dans une menuiserie, une scie à panneaux et un atelier sont des ressources matérielles. Pour une PME de services, les ordinateurs, véhicules d’intervention, téléphones et mobilier de bureau entrent dans la même catégorie. Leur rôle diffère, leur impact opérationnel demeure mesurable.
Les ressources d’une entreprise se répartissent habituellement en trois familles : humaines, matérielles et immatérielles. Les compétences, la marque, les brevets, les données ou les méthodes de travail sont immatériels ; ils ne se stockent pas physiquement, mais renforcent souvent le rendement des équipements.
Quelles ressources matérielles faut-il recenser ?
Le recensement doit suivre le parcours de l’offre, de l’approvisionnement au service après-vente. Un inventaire comptable seul ne suffit pas : un équipement hors d’usage, doublonné ou réservé à un seul client fausse la vision de la capacité disponible.
- Locaux et infrastructures : bureaux, entrepôts, ateliers, rayonnages, réseau électrique et sécurité.
- Équipements de production : machines, lignes, outillage, instruments de contrôle et consommables critiques.
- Logistique et mobilité : véhicules, chariots, matériel de manutention, emballages et terminaux embarqués.
- Informatique physique : postes de travail, serveurs, imprimantes, téléphonie et équipements réseau.
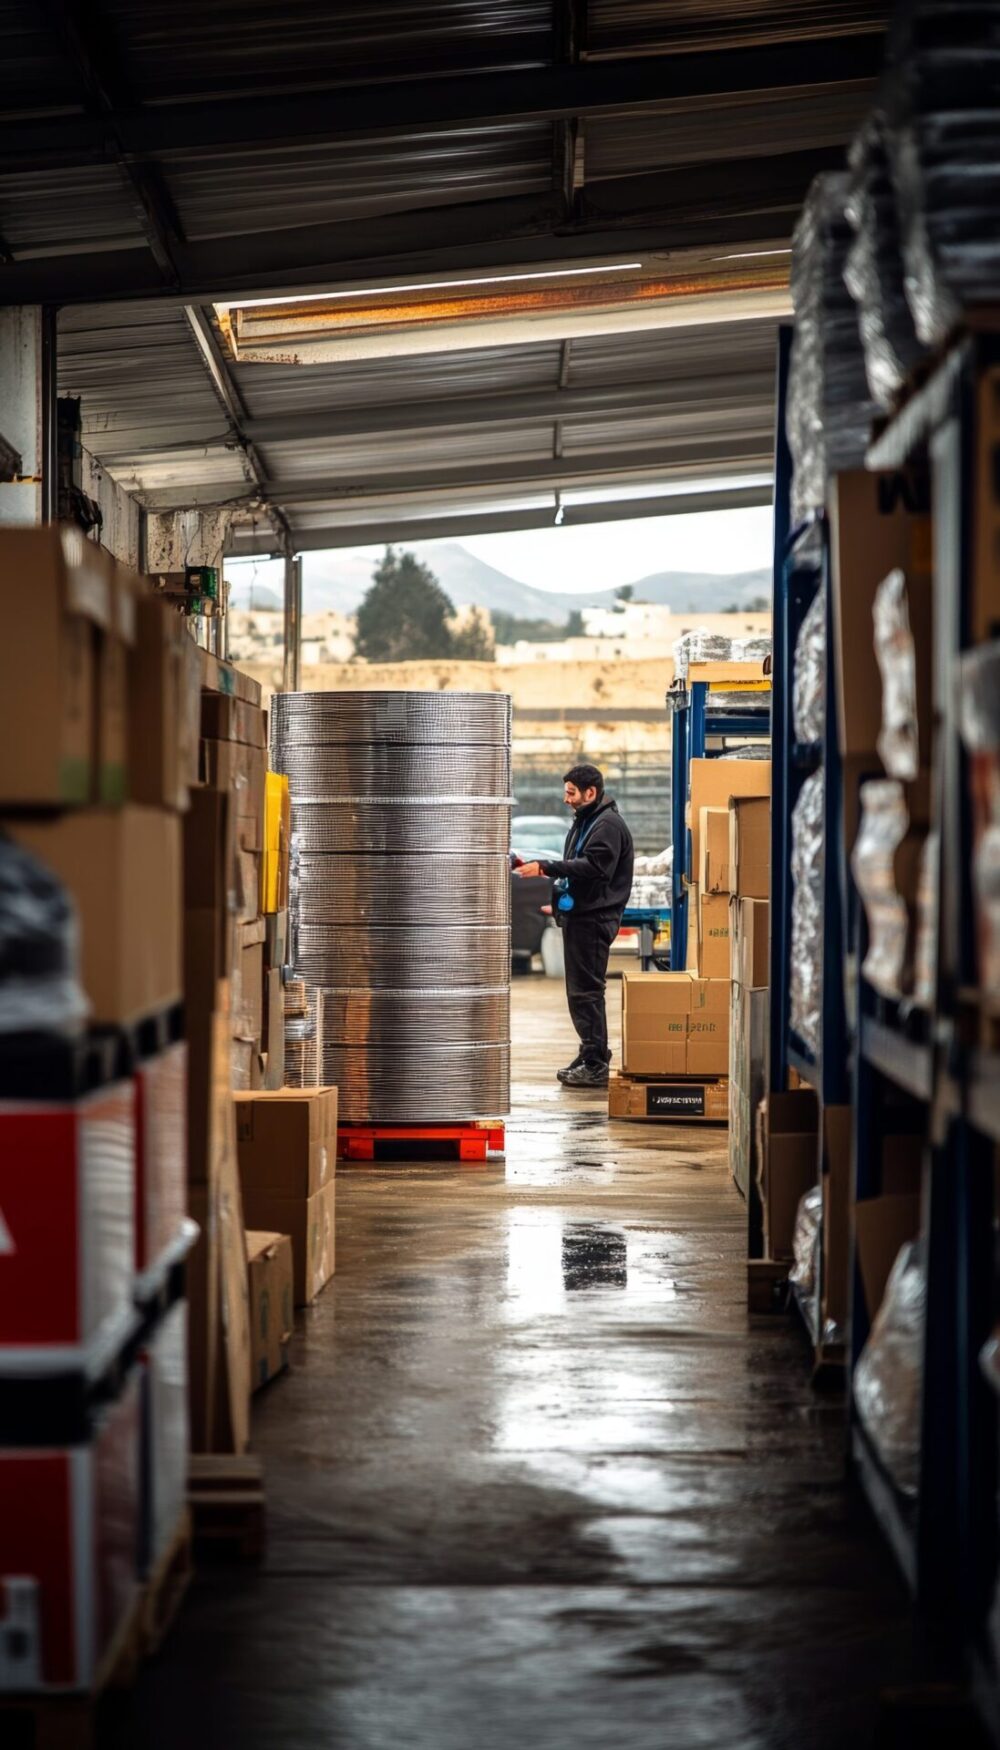
Les stocks constituent aussi une ressource matérielle, avec une logique propre : ils soutiennent le délai client tout en mobilisant du besoin en fonds de roulement. Une pièce de rechange peut coûter peu cher et bloquer une chaîne entière si elle manque.
Comment chiffrer le besoin avant d’acheter ou de louer ?
Le point de départ est la charge prévisionnelle : volumes à traiter, temps de cycle, taux de rebut, pics saisonniers et objectif de délai. Une machine disponible 160 heures par mois ne fournit pas 160 heures utiles si les réglages, pannes et changements de série occupent une part du temps.
Calculez ensuite le coût complet sur la durée d’usage prévue. Prix d’achat, installation, formation, énergie, assurance, maintenance, surface occupée, financement et valeur de revente doivent figurer dans le même dossier de décision.
| Situation de capacité | Décision matérielle adaptée | Indicateur à suivre |
|---|---|---|
| Besoin ponctuel ou saisonnier | Location courte durée ou sous-traitance | Coût par unité traitée |
| Charge régulière et prévisible | Achat ou crédit-bail | Taux d’utilisation mensuel |
| Équipement critique pour le délai client | Redondance ou contrat de maintenance | Heures d’arrêt non planifiées |
| Volume encore incertain | Solution évolutive et réversible | Seuil de rentabilité par volume |
Une entreprise de conditionnement qui ajoute une machine de 80 000 € doit relier l’investissement à un gain précis : heures de main-d’œuvre évitées, cadence supplémentaire, baisse des non-conformités ou contrats devenus réalisables. Sans cet arbitrage, l’actif alourdit les charges fixes sans augmenter la marge.
Faut-il acheter, louer ou mutualiser une ressource matérielle ?
L’achat convient aux actifs utilisés de façon stable, différenciants pour l’offre et amortis par un volume suffisant. Il donne la maîtrise du matériel, mais augmente l’engagement financier et le risque d’obsolescence. La location préserve la trésorerie lorsque le besoin varie ou que la technologie évolue vite.
La mutualisation fonctionne pour les équipements coûteux et peu sollicités : atelier partagé, entrepôt multi-clients, flotte externalisée ou machine exploitée par un partenaire. Elle exige des créneaux réservés, des règles de responsabilité et un niveau de service écrit.
Ce choix doit rester cohérent avec l’organisation commerciale et productive. L’alignement entre marketing, vente et production évite de promettre des délais que l’outil industriel ou logistique ne peut tenir.
- Achat — Convient aux actifs utilisés de façon stable, différenciants pour l’offre et amortis par un volume suffisant.
- Location — Préserve la trésorerie lorsque le besoin varie ou que la technologie évolue vite.
- Mutualisation — Fonctionne pour les équipements coûteux et peu sollicités.
Comment piloter la rentabilité des équipements au quotidien ?
Un registre de parc attribue à chaque ressource un responsable, une localisation, une date de mise en service, un coût et un plan de maintenance. Ce socle facilite les décisions de remplacement et réduit les achats en urgence, généralement plus chers et moins négociés.
Suivez quatre mesures simples : taux d’utilisation, taux de disponibilité, coût par unité produite et nombre d’incidents. Une faible utilisation peut révéler un surdimensionnement ; une disponibilité insuffisante met en risque les délais, la qualité et la relation client.
La dépendance à un seul équipement ou à une seule personne capable de le régler mérite un plan de continuité. La démarche rejoint les actions pour réduire la dépendance au dirigeant : documenter les process, prévoir des relais et sécuriser les points de blocage avant qu’ils ne freinent l’activité.
FAQ
C’est quoi les ressources matérielles ?
Les ressources matérielles sont les biens physiques employés par une organisation pour exercer son activité. Elles incluent les locaux, les machines, les véhicules, les outils, les stocks et le matériel informatique.
Quelles sont les ressources matérielles d’une entreprise de services ?
Une entreprise de services mobilise surtout des postes informatiques, logiciels installés ou équipements réseau, téléphones, bureaux, mobilier et parfois une flotte de véhicules. Le matériel d’intervention devient critique lorsque le service est réalisé chez le client.
Quels sont les trois types de ressources d’une entreprise ?
Les trois catégories usuelles sont les ressources humaines, matérielles et immatérielles. Les premières apportent le travail et les compétences, les secondes fournissent les moyens physiques, les dernières regroupent notamment les savoir-faire, données, droits et réputation.
Quelle différence entre ressource matérielle et immobilisation ?
Une immobilisation est une notion comptable : un bien destiné à servir durablement l’entreprise. Une ressource matérielle est une notion de gestion plus large, qui inclut aussi des éléments consommés ou renouvelés rapidement, comme les stocks et certains consommables.